個人間やビジネスの現場で金銭の貸し借りを行う際、口約束だけで済ませてしまい、後々大きなトラブルに発展するケースは後を絶ちません。「親しい間柄だから大丈夫」「家族だから問題ない」という過信は、人間関係の破綻や貸倒れを招く最大の要因です。そうしたリスクを未然に防ぎ、貸し借りの事実を法的に証明する拠り所となるのが「借用書」です。
しかし、借用書は単に紙に金額を書いてサインすれば安心というわけではありません。記載すべき必須項目の不備や法律に抵触する利息設定、印紙の貼り忘れなどがあると、いざというときに十分な証明力を発揮できなかったり、書類そのものが無効と判断されたりするリスクが潜んでいます。本稿では、法的効力を保つための書き方や無効化を防ぐ鉄則、印紙税や時効の仕組みまでを分かりやすく整理してお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:借用書は借主が作成して貸主に差し入れる証拠書類であり、手書きでも法的効力を持つが必須項目の漏れで無効化する危険がある。
- 要点2:家族・知人間であっても利息制限法の上限金利や5年の消滅時効期間が適用され、金額に応じた収入印紙の貼付義務が発生する。
- 要点3:万一の未払いに備えて強制執行を可能にするなら、公証役場で「強制執行認諾文言付き公正証書」を作成するのが確実な防衛策となる。
【基礎知識】借用書とは何か?金銭消費貸借契約書との決定的な違い
借用書とは、借主が貸主から金銭などを借り入れた事実を認め、返済を約束する文面を記載して貸主に差し入れる文書のことです。法律上は「金銭を消費するために借り、後でそれと同額のものを返還する」という合意を証明する有力な証拠として機能します。
実務でよく比較されるのが「金銭消費貸借契約書」との違いです。実質的な法的証明力に大きな上下関係はありませんが、形式と作成プロセスが異なります。
借用書(差入方式):
主に借主側が署名・捺印し、貸主に対して差し入れる形式を指します。原則として1通のみ作成し、貸主が原本を保管します。少額の融資や個人間のやり取りで手軽に作成されるケースが目立ちます。
金銭消費貸借契約書(契約方式):
貸主・借主の双方が契約内容に合意した証として、当事者双方が署名・捺印します。通常は2通作成して双方が1通ずつ保有するため、権利義務関係がより厳格に明確化されます。高額な融資や企業間取引ではこちらが標準的です。
家族や知人同士でも油断禁物!借用書で防ぐ金銭トラブルと法的効力
「親子だから」「長年の友人だから」と口頭のみでお金を貸した場合、返済が滞っても「もらったもの(贈与)だと思っていた」「そんな金額は借りていない」と主張されると、裁判でも貸付の事実を立証するのが極めて困難になります。
特に家族間における大きな金銭授受では、借用書や客観的な返済履歴がない場合、税務署から「実質的な生前贈与」とみなされ、高額な贈与税を追徴課税されるリスクがあります。年間110万円の基礎控除を超える金銭を親族間で移動させる際にも、借用書を作成して無利息・長期間放置を避け、銀行振込など証拠が残る形で定期返済を行うことが欠かせません。
借用書が存在することで、「いつ、誰が誰に、いくら貸し、いつまでにどのような条件で返すのか」が客観的に固定され、心理的な返済プレッシャーとともに法的紛争時の強力な証拠となります。
法的効力を担保する借用書の書き方と必須項目|手書きルールと返済期日記載方法
借用書は、要件さえ満たしていればパソコンで作成した印刷物でも、便箋などにペンで書いた手書きの書面でも有効です。手書きルールとしては、後からの改ざんを防ぐために黒インクのボールペンや万年筆を使用し、消せるボールペンや鉛筆は絶対に使用しないのが鉄則です。
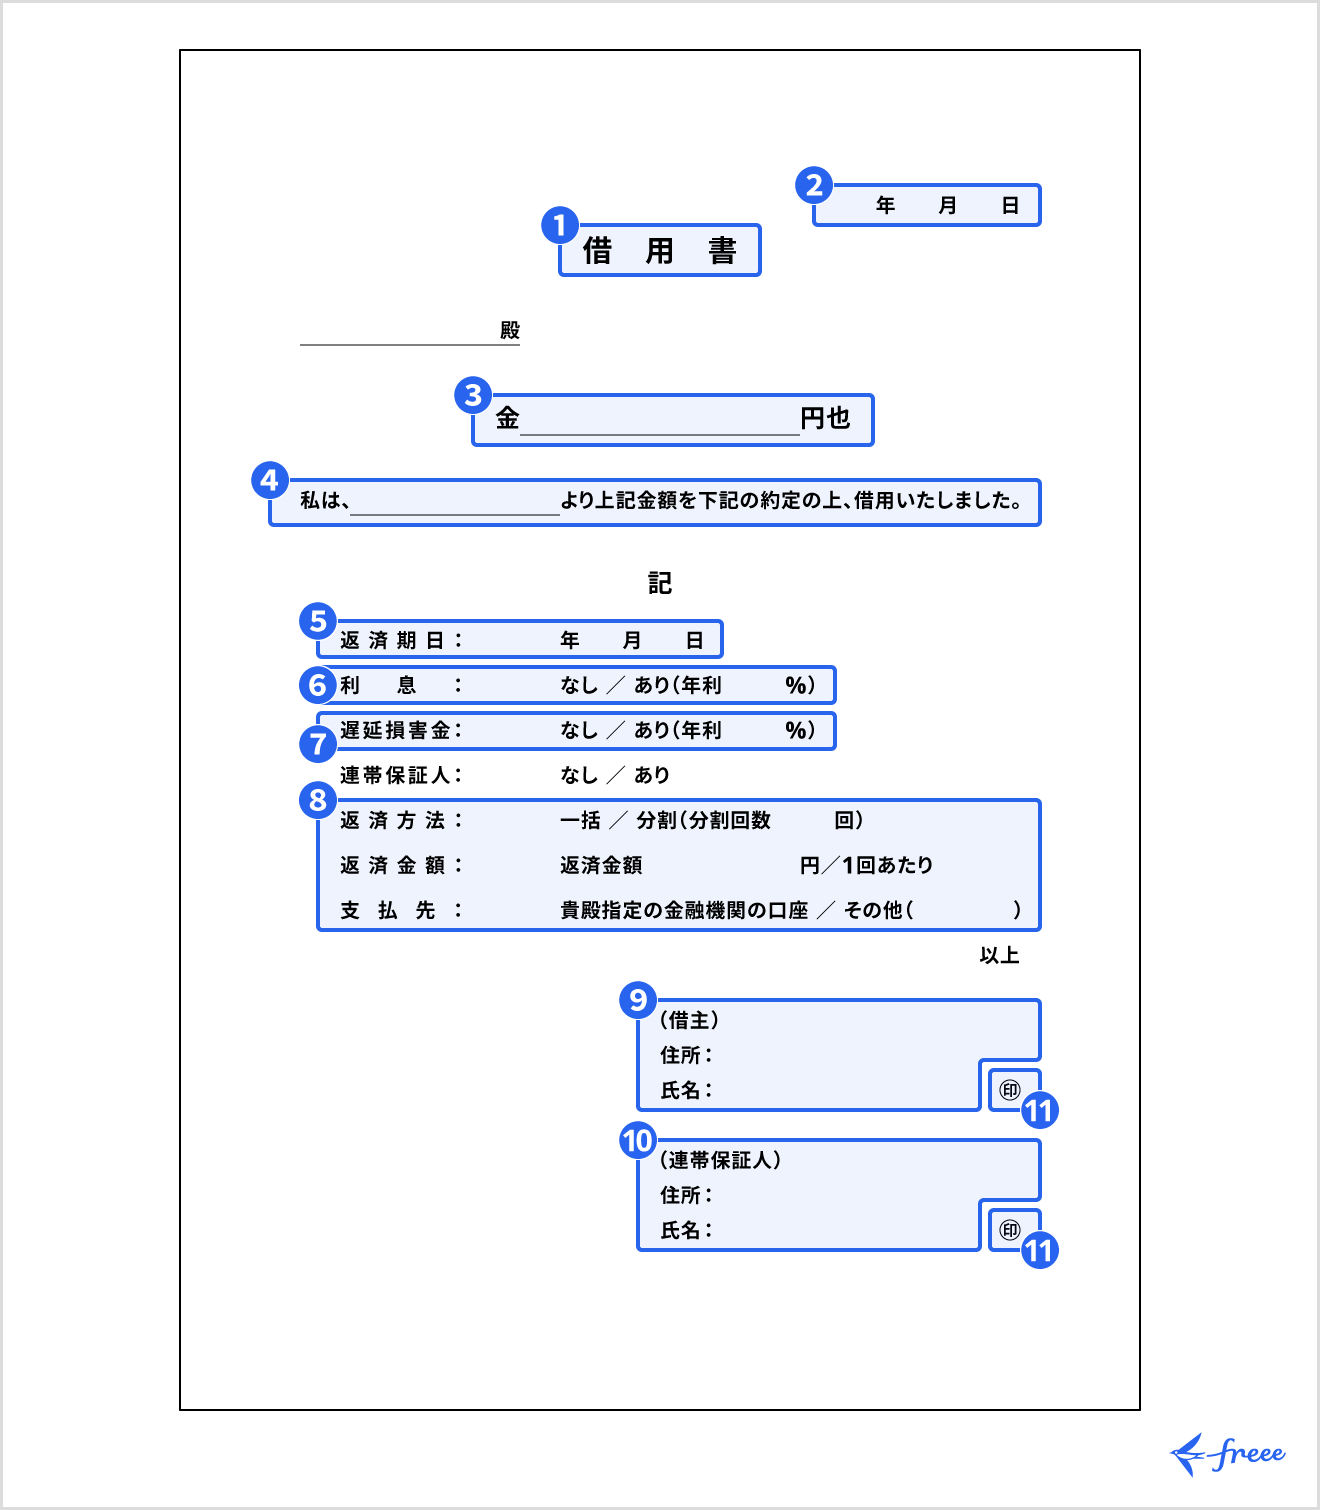
Web上で配布されている無料テンプレートを活用する場合でも、以下の必須項目が正しく記載されているかを必ず照合してください。
1. 表題(タイトル):「借用書」または「金銭借用書」と明記します。
2. 作成日:金銭の授受および書面を作成した正確な年月日を西暦または和暦で記します。
3. 貸付金額:改ざん防止のため、「金〇〇〇円也」のように頭に「金」、末尾に「也」を付け、漢数字の大字(壱、弐、参、拾など)を用いると安全性が高まります。
4. 借受の事実:「上記金額を確かに借用いたしました」といった、お金を受け取った旨の明確な文言を入れます。
5. 返済期日記載方法:「2026年12月31日までに一括して返済する」や「毎月末日までに金〇万円ずつ分割して指定口座に振り込む」など、期日と返済手段を具体的に特定します。「いつでもよい」「出世払い」といった曖昧な表現は法的紛争の火種になります。
6. 利息・遅延損害金:利息を設定する場合は年率を明記します(無利息の場合は「無利息」と記載)。
7. 借主・貸主の署名捺印:借主の住所・氏名を自筆で記入し、実印または認印で押印します。貸主の氏名も併記します。
借用書の収入印紙金額一覧と貼付忘れ時のペナルティ
借用書は印紙税法上の「第1号の3文書(消費貸借に関する契約書)」に該当するため、記載された借入金額に応じた収入印紙を貼付し、消印(割り印)を押す必要があります。
主な金額区分ごとの印紙税額は以下の通りです。
- 1万円未満:非課税
- 1万円以上 10万円以下:200円
- 10万円超 50万円以下:400円
- 50万円超 100万円以下:1,000円
- 100万円超 500万円以下:2,000円
- 500万円超 1,000万円以下:10,000円
万が一、収入印紙を貼り忘れたり消印を怠ったりした場合でも、借用書そのものの民事上の法的効力が無効になるわけではありません。ただし、税務調査等で発覚した場合は、本来納めるべき印紙税の3倍に相当する過怠税が課されるため、金額を確認したうえで確実に貼付してください。
うっかり無効になるケースとは?利息制限法の上限と消滅時効期間の罠
せっかく作成した借用書が、法律違反や管理の甘さによって効力を失ってしまう典型的なケースが存在します。
利息制限法の上限オーバー:
個人間であっても金銭の貸借には利息制限法が適用されます。上限金利は借入元本に応じて以下の通り定められています。
- 元本10万円未満:年20.0%
- 元本10万円以上100万円未満:年15.0%
- 元本100万円以上:年15.0%
上限を超える利息を取り決めた場合、超過部分の利息設定は法律上無効となります(元本返済義務そのものは残ります)。また、遅延損害金の上限は利息制限法の上限金利の1.46倍までと定められています。
消滅時効期間の経過:
返済期日を過ぎても催促せず長期間放置すると、債権は時効によって消滅します。現在の民法における借入金の消滅時効期間は、原則として「債権者が権利を行使できることを知った時から5年」(または「権利を行使できる時から10年」)です。返済期日から5年間、請求や債務の承認(一部返済など)が行われないまま借主が時効援用を主張すると、法的な回収手段を完全に失うことになります。
確実に回収するなら必須!借用書を公正証書にする作成手順とメリット
個人で作成した通常の借用書(私署証書)だけでは、相手が返済に応じない場合に即座に財産を差し押さえることはできません。差し押さえを行うには、裁判所に訴訟を提起して確定判決などの「債務名義」を取得する必要があり、時間も費用もかかります。
貸付金額が高額である場合や返済トラブルを徹底的に回避したい場合は、公証役場で「強制執行認諾文言付き公正証書」を作成するのが最も強力な手段です。
公正証書作成のメリットと手順:
公証役場にて公証人の関与のもと作成されるため、書類の偽造や「脅迫されて書かされた」といった無効主張をほぼ排除できます。最大の利点は、「返済を怠ったときは直ちに強制執行に服する」という文言(強制執行認諾文言)を入れることで、裁判手続きを経ずに借主の給与や預金口座を差し押さえられる点にあります。
作成には貸主・借主双方が印鑑証明書と実印を持参して公証役場へ出向くか、代理人を立てて委任手続きを行います。数千円から数万円程度の手数料が発生しますが、回収リスクを最小限に抑える保険として極めて有効です。
【借用書とは】に関するよくある質問(FAQ)
Q1:100円ショップの便箋やメモ用紙に手書きした借用書でも法的に有効ですか?
A1:用紙の材質やサイズに法的な制限はありません。100円ショップの用紙であっても、金額・返済期日・貸付の事実・借主の署名捺印などの必須要件が正しく記載されていれば、法的な証拠書類として有効です。ただし、鉛筆などの消える筆記用具は避け、改ざん防止措置をとってください。
Q2:お金を貸した後に借用書を作成しても問題ありませんか?
A2:金銭を交付した後の作成でも有効です。その場合は「〇年〇月〇日に受領した金〇〇円について、以下の条件で返済することを約す」といった過去の貸付事実を追認する文言を記載して作成します。トラブルを防ぐためにも、気付いた段階で速やかに取り交わすことが推奨されます。
Q3:印鑑はシャチハタや認印でも通用しますか?実印でないと無効になりますか?
A3:認印や拇印(指印)であっても借用書自体は有効に成立します。しかし、裁判などで借主から「勝手に名前を使われて他人が押印した」と主張された場合、認印では本人が押したことの立証が難しくなる恐れがあります。トラブル防止の観点からは、実印を押印させ、印鑑登録証明書を添付してもらうのが最も安全です。
まとめ:お金の貸し借りで後悔しないための防衛策
借用書は、単なる事務手続きの紙切れではなく、お互いの信頼関係を守り、将来の金銭トラブルから身を守るための重要な防衛手段です。たとえ親しい友人や親族であっても、金銭の貸し借りが発生する以上は明確なルールに基づいた書面化が欠かせません。
正しい記載事項の網羅、利息制限法の遵守、印紙の貼付、そして必要に応じた公正証書の活用を徹底することで、無効化リスクを排除した実効性の高い借用書を作成できます。貸し手・借り手双方が納得感を持って後悔のない取引を行うために、ぜひ本稿のポイントを役立ててください。 (出典: 借用 書 と は(Yahoo!ニュース))